PAJAK penghasilan kontrakan sebetulnya bukan merupakan jenis pajak baru. Sesuai pasal 2 ayat (1) Peraturan Pemerintah atau PP 34/2017, bahwa atas penghasilan dari persewaan tanah dan/atau bangunan, baik sebagian maupun seluruh bangunan, dikenai PPh yang bersifat final.
PP 34/2017 tersebut telah berlaku sejak 2 Januari 2018. Ada atau tidaknya program pengawasan khusus merupakan persoalan administrasi dan tidak mengubah dasar pemajakan yang telah ditetapkan dalam peraturan.
Berdasarkan Pasal 4 ayat (1) PP 34/2017, tarif PPh Kontrakan sebesar 10% dari jumlah bruto nilai persewaan tanah dan/atau bangunan. Jumlah bruto tersebut mencakup seluruh jumlah yang dibayarkan atau diakui sebagai utang oleh penyewa berkaitan dengan tanah dan/atau bangunan yang disewa. Cakupannya termasuk biaya perawatan, pemeliharaan, keamanan, layanan, dan fasilitas lainnya, baik yang perjanjiannya dibuat secara terpisah maupun disatukan dengan perjanjian sewa.
Biaya dihitung dari jumlah bruto sehingga biaya yang dikeluarkan pemilik untuk memperoleh penghasilan sewa tidak mengurangi dasar pengenaan PPh final tersebut. Fasilitas bagian peredaran bruto usaha sampai dengan Rp500 juta yang tidak dikenai PPh bagi wajib pajak orang pribadi juga tidak berlaku atas penghasilan kontrakan. Penghasilan sewa tanah dan/atau bangunan telah dikenai PPh final berdasarkan ketentuan tersendiri, yaitu PP 34/2017.
Apabila penyewa merupakan badan pemerintah atau subjek pajak badan dalam negeri, PPh final dipotong oleh penyewa. Penyewa kemudian memberikan bukti pemotongan kepada pemilik atau pihak yang menyewakan.
Tetapi apabila penyewa bukan pemotong PPh, misalnya orang pribadi yang tidak ditunjuk sebagai pemotong, pemilik atau pihak yang menyewakan wajib membayar sendiri PPh final yang terutang. Pemotongan atau pembayaran tersebut tetap harus dilaporkan sesuai dengan ketentuan administrasi perpajakan yang berlaku.
Sedangkan dalam Pasal 2 ayat (3) PP 34/2017, terdapat pengecualian penghasilan dari jasa pelayanan penginapan beserta akomodasinya dari PPh final atas persewaan tanah dan/atau bangunan. Penjelasan pasal tersebut menyebutkan bahwa jasa pelayanan penginapan antara lain meliputi kamar, asrama untuk mahasiswa atau pelajar, asrama atau pondok pekerja, dan rumah kos.
Ini artinya penghasilan dari rumah kos tidak dikenai PPh final 10% berdasarkan PP 34/2017.
Pengecualian tersebut bukan berarti penghasilan rumah kos bebas pajak. Penghasilannya tetap diperlakukan sebagai penghasilan usaha dan dikenai PPh sesuai PP 20 Tahun 2026. Yang menjelaskan bahwa wajib pajak orang pribadi yang memenuhi persyaratan dapat menggunakan tarif PPh final 0,5% apabila keseluruhan peredaran bruto yang diperhitungkan sesuai ketentuan tidak melebihi Rp4,8 miliar dalam satu tahun pajak.
Bagi wajib pajak orang pribadi yang memenuhi ketentuan tersebut, bagian peredaran bruto usaha sampai dengan Rp500 juta dalam satu tahun pajak, yang dihitung secara akumulatif, tidak dikenai PPh. Apabila persyaratannya tidak terpenuhi, penghasilan rumah kos mengikuti ketentuan PPh umum atau skema lain yang sesuai.
Dalam penjelasan PP 34/2017 disebutkan, kamar di dalam sebuah rumah sebagai contoh sebagian bangunan yang dapat disewakan. Pada saat yang sama, penjelasan tersebut juga memasukkan kamar dan rumah kos sebagai jasa pelayanan penginapan.
Nama yang dipakai pemilik, cara pembayaran bulanan atau tahunan, serta ada atau tidaknya perabot tidak dapat dijadikan satu-satunya dasar klasifikasi apakah ini kontrakan atau rumah kos. Penentuan perlu melihat keadaan sebenarnya dan keseluruhan pola transaksi.
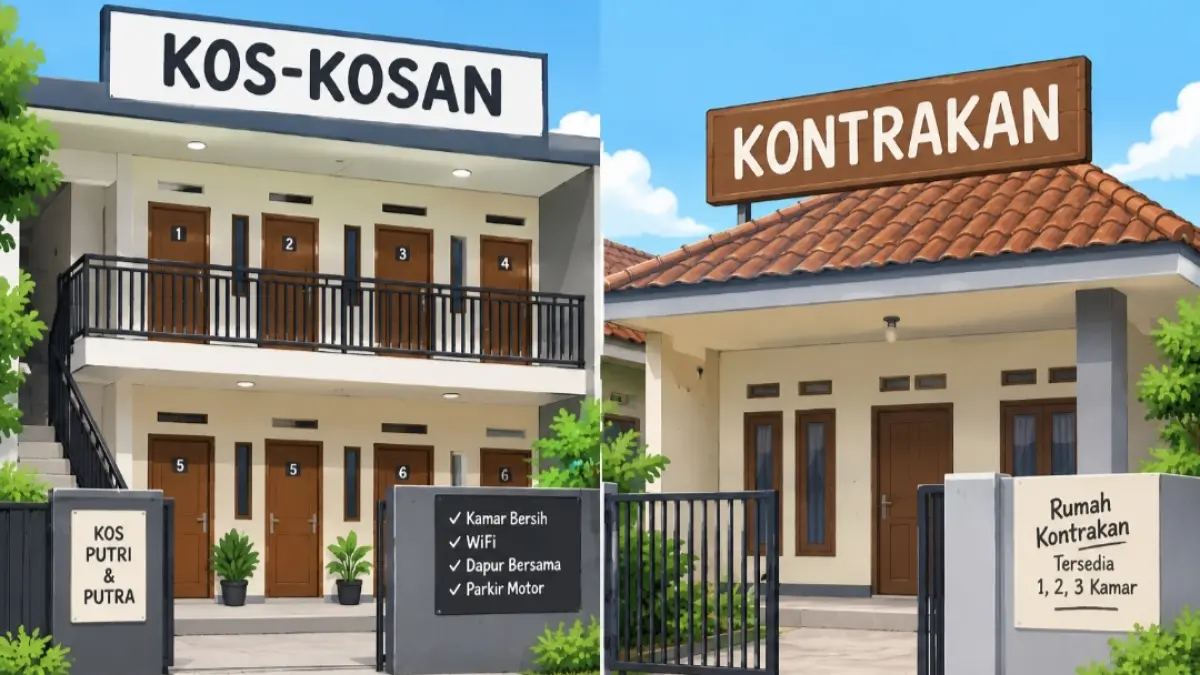
Contoh sederhananya, rumah kos diibaratkan satu rumah dibagi menjadi sepuluh kamar. Setiap kamar ditempati orang yang berbeda, sedangkan kamar mandi dan dapur digunakan bersama. Pengelola menetapkan tata tertib, mengelola pergantian penghuni, dan menerima pembayaran per kamar.
Sedangkan kontrakan diibaratkan satu bangunan terdiri atas sepuluh unit mandiri. Setiap unit memiliki akses masuk, kamar mandi, dapur, dan meter listrik tersendiri, kemudian diserahkan secara eksklusif kepada masing-masing penyewa berdasarkan perjanjian jangka panjang. Pemilik hanya melakukan pemeriksaan dan perbaikan sewajarnya.
Jumlah sepuluh kamar atau unit dalam kedua contoh tersebut bukan ambang batas untuk menentukan perlakuan PPh pusat. Apabila keadaan sebenarnya masih berada di antara kedua pola tersebut, pemilik perlu menelaah kontrak dan praktik usahanya secara menyeluruh serta dapat berkonsultasi dengan Kantor Pelayanan Pajak (KPP) tempat terdaftar.
Pemilik kontrakan perlu memastikan nilai sewa, biaya terkait, bukti pemotongan atau pembayaran, dan pelaporannya telah sesuai. Pemilik rumah kos juga tidak boleh mengartikan pengecualian dari PPh final sewa 10% sebagai pembebasan dari seluruh PPh. Keduanya sama-sama dapat menimbulkan kewajiban pajak, tetapi dasar dan cara pengenaannya berbeda.