Advertisement
Advertisement
Advertisement
Advertisement
Pansus III DPRD Grobogan Bahas Raperda Pajak Daerah dan Retribusi Daerah
A
Penulis: Ali Mustofa❯
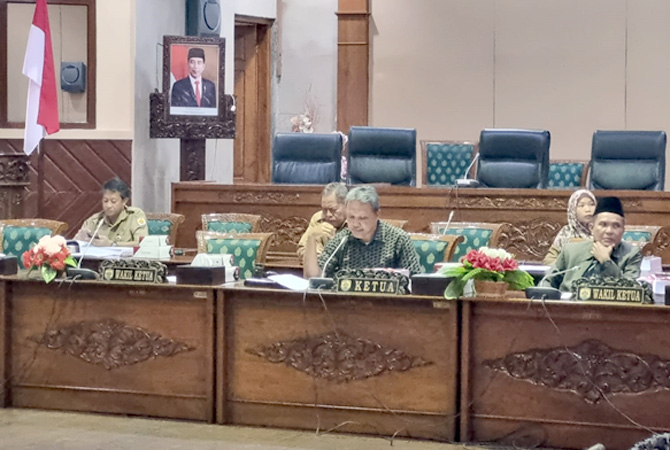
Ketua Pansus III DPRD Grobogan Lusia Indah Artani mengatakan, pembahasan dan penyempurnaan raperda pajak daerah dan retribusi daerah dilakukan dengan melakukan pembahasan dari pasal ke pasal. Yaitu dengan mendengarkan keterangan dari eksekutive dari OPD terkait dalam penjelasan raperda tersebut.
”Pembahasan Raperda, seperti biasanya, kita bahas satu demi satu dari judul Raperda, konsideran “Menimbang”, konsideran “Mengingat” dan dilanjutkan dengan materi pasal demi pasal dan disesuaikan dengan Jawaban Bupati,” kata Lusia Indah Artani.
Dalam pembahasan tersebut disebutkan beberapa pasal ada perubahan dan penyesuaian dengan raperda yang baru. Yakni dengan menyesuaikan dengan kenaikan beberapa item retribusi untuk meningkatkan Pendapatan Asli Daerah (PAD).
Sebelum dalam jawaban Bupati Grobogan Sri Sumarni mengatakan, sesuai Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan Antara Pemerintah Pusat dan Pemerintahan Daerah, mengamanatkan bahwa peraturan pelaksanaan dari undang-undang tersebut ditetapkan paling lama dua tahun sejak undang-undang tersebut mulai berlaku. Sehingga sampai dengan saat ini, belum ada Peraturan Pemerintah maupun Peraturan Menteri yang menjadi peraturan pelaksanaan dari Undang-Undang tersebut.
Seperti diketahui bersama dalam Pasal 187 huruf b Undang-Undang nomor 1 tahun 2022 tersebut, diatur pula bahwa, Perda mengenai Pajak dan Retribusi yang disusun berdasarkan Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah hanya berlaku paling lama 2 (dua) tahun terhitung sejak tanggal diundangkannya Undang-Undang dimaksud.
Ketentuan tersebut mengandung konsekuensi bahwa seluruh perda yang mengatur pajak daerah dan retribusi daerah, yang pengaturannya berdasarkan pada Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah, hanya akan berlaku sampai dengan tanggal 5 Januari 2024.
”Jika kita tidak mulai menyusun raperda pada saat ini, maka pada tahun 2024 mendatang,
terdapat potensi kita tidak dapat lagi memungut Pajak Daerah dan Retribusi Daerah sebagai pendapatan asli Daerah karena kita tidak memiliki perda sebagai dasar hukum pemungutannya,” kata Sri Sumarni.
Selain itu, bahwa dalam beberapa kesempatan, Pemerintah Pusat melalui Kementerian Dalam Negeri dan Kementerian Keuangan selalu menekankan untuk, segera menyusun raperda tentang pajak daerah dan retribusi daerah sesuai dengan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan Antara Pemerintah Pusat dan Pemerintahan Daerah, meskipun peraturan pelaksanaannya belum ditetapkan.
Sebagai konsekuensinya, Kementerian Keuangan menerbitkan template raperda tentang Pajak Daerah dan Retribusi Daerah sebagai panduan bagi pemerintah daerah dalam menyusun raperda ini.
”Oleh karenanya, besar harapan kami, raperda ini dapat dilanjutkan pembahasannya, sehingga dapat ditetapkan dan diundangkan setelah melalui proses evaluasi oleh Pemerintah Provinsi dan Pemerintah Pusat (Kementerian Dalam Negeri dan Kementerian Keuangan) sesuai dengan waktu yang tersedia,” ujarnya.
Dikatakan, pada dasarnya, penetapan besaran tarif PBB-P2 diserahkan kewenangannya kepada Pemerintah Kabupaten/Kota. Dengan ketentuan, tarif tersebut ditetapkan dalam peraturan daerah dan tidak boleh melebihi batasan tertinggi yaitu sebesar 0,5% . Namun demikian, selain kedua hal tersebut, penentuan besaran tarif PBB-P2 dalam raperda ini antara lain juga mempertimbangkan rasa keadilan masyarakat, serta ketetapan tarif di perda yang berlaku sebelumnya. Hal ini bertujuan agar pada saat tarif baru diberlakukan, besaran ketetapan PBB-P2 tidak mengalami perubahan/peningkatan yang signifikan sehingga tidak akan memberatkan masyarakat.
”Terkait dengan usulan untuk menambahkan definisi/pengertian dari Bupati, DPRD, BLUD, Peraturan Bupati, serta penambahan materi muatan mengenai larangan bagi Pemerintah Daerah untuk memungut pajak daerah diluar ketentuan yang ada dalam raperda, dapat kami setujui. Untuk itu,draft raperda akan kami sesuaikan secara sekaligus pada saatnya nanti,” terang dia. (mun/adv)
Advertisement
Advertisement
Artikel Terkait

Advertisement
Berita Terkini
Advertisement
Advertisement